새출발기금은 2020년 4월부터 2025년 6월 사이에 사업을 영위한 개인사업자·소상공인의 금융권 빚을 조정해 주는 정부 채무조정 제도다. 대출 상환금을 3개월 이상 연체한 부실차주는 보유 재산을 반영해 원금을 0~80% 조정받고, 기초생활수급자 등 상환능력이 거의 없는 취약계층은 순부채의 최대 90%까지 깎는다. 연체 전이라도 상환이 어려운 부실우려차주는 금리 인하와 최장 20년 상환 연장 대상이다. 신청 기간은 정부 발표 기준 2026년 12월까지라서 남은 시간이 두 달 남짓이다. 이 글의 기준일은 2026년 11월 13일이며, 모든 수치는 새출발기금 홈페이지와 금융위원회 보도자료에서 직접 확인한 값이다.
핵심 요약: 3줄 판단
| 상황 | 판단 | 근거 |
|---|---|---|
| 상환금을 3개월 이상 연체했다 (부실차주) | 신청한다 | 원금 0~80% 조정, 신청 다음 날부터 추심 중단 |
| 연체 전인데 갚기 어렵다 (부실우려차주) | 신청한다 | 금리 조정·최장 20년 분할상환, 성실상환 시 금리 추가 인하 |
| 폐업 법인이거나 부동산임대업 등 제외 업종이다 | 대상 아니다 | 지원 대상 대출에서 제외 |
새출발기금이란: 27.7조 원이 신청된 채무조정 제도
새출발기금은 코로나19 피해 소상공인·자영업자의 채무 부담을 줄여 재기를 돕는 제도로 2022년 10월 시작됐고, 한국자산관리공사(캠코)와 신용회복위원회가 나눠 운영한다. 금융위원회가 2026년 3월 3일 낸 보도자료 기준으로 2025년 말까지 누적 신청은 금액 기준 약 27.7조 원(17.5만 명), 약정은 약 9.8조 원(약 11.4만 명)이다. 2025년 한 해 신청 채무액은 약 11조 원으로 전년보다 18% 늘었고, 약정 채무액은 약 4.9조 원으로 72% 급증했다. 2026년 1월에는 리드코프·바로크레디트대부·써니캐피탈대부·저스트인타임대부 등 대부업체 4개사가 협약에 참여해 대부업체 빚도 조정 대상이 됐다.
대상 조건: 사업 기간과 차주 유형 두 가지
새출발기금 공식 홈페이지의 제도 안내 기준 대상은 다음과 같다.
- 사업 기간: 2020년 4월~2025년 6월 중 사업을 영위한(휴업·폐업 포함) 개인사업자 또는 법인 소상공인. 단, 폐업한 법인은 신청할 수 없다.
- 차주 유형: 대출 상환금을 3개월 이상 연체한 부실차주, 또는 근시일 내 장기 연체에 빠질 위험이 큰 부실우려차주.
- 대출 범위: 사업·영업과 관련된 사업자대출과 가계대출까지 최대 15억 원(담보 10억 + 무담보 5억).
제외되는 경우도 분명히 들여다봐야 한다. 새출발기금 협약에 가입하지 않은 금융회사 대출, 부동산 임대업·사행성 오락기구 제조업·법무·회계·세무 등 전문직종·금융업 등 손실보전금 지원 대상이 아닌 업종, 주택구입 등 개인 자산형성 목적의 가계대출은 대상에서 빠진다. 매입에 하자가 있거나 신청 전 6개월 내 받은 신규 대출도 제외다.
감면 규모: 부실차주 0~80%, 취약계층은 순부채의 최대 90%
채무조정이 확정되면 지원 내용은 차주 유형에 따라 갈린다.
| 구분 | 부실차주 (3개월 이상 연체) | 부실우려차주 (연체 전·90일 미만 위험) |
|---|---|---|
| 원금 | 보유재산 반영해 0~80% 조정 (취약계층은 순부채 최대 90%) | 원금 조정 없음 |
| 금리 | 이자·연체이자 감면, 연체기간 금리 차등 지원 | 금리 조정 |
| 기간 | 거치 최대 3년(신용 1년) + 최장 20년 분할상환(신용 10년) | 최장 10년(금융취약계층 20년) 고정금리 상환 |
| 추심 | 신청 다음 날부터 추심 중단·강제집행 중지 | 신청 다음 날부터 추심 중단·강제집행 중지 |
취약계층 지원은 별도로 더 넓다. 저소득층(총 채무액 1억 원 이하)과 사회취약계층의 신용대출은 거치 3년·상환 20년에 원금감면율 90%까지 확대된다. 다만 감면율은 “0~80%”처럼 폭이 넓은 값이라, 실제 반영 수준은 개인의 재산·소득·부채 구조를 심사해 정해진다. 2026년 6월 지원체계 보완 이후에는 재산 심사가 더 엄격해져서 신청 전 증여 등으로 재산을 줄인 차주는 불이익을 받을 수 있으니, 재산을 억지로 줄이고 신청하는 방식은 피해야 한다.
연체가 이미 3개월을 넘었지만 감면 대신 면책을 찾는다면 성격이 다른 제도를 봐야 한다. 취약채무자 특별면책은 채무원금 5,000만 원까지 남은 빚 자체를 없애주는 금융위·캠코 프로그램으로, 새출발기금과 별개다.
2026년 3월 25일부터 붙은 감면 인센티브
금융위원회는 2026년 3월 25일부터 성실상환자 인센티브를 시행했다. 핵심은 두 가지다.
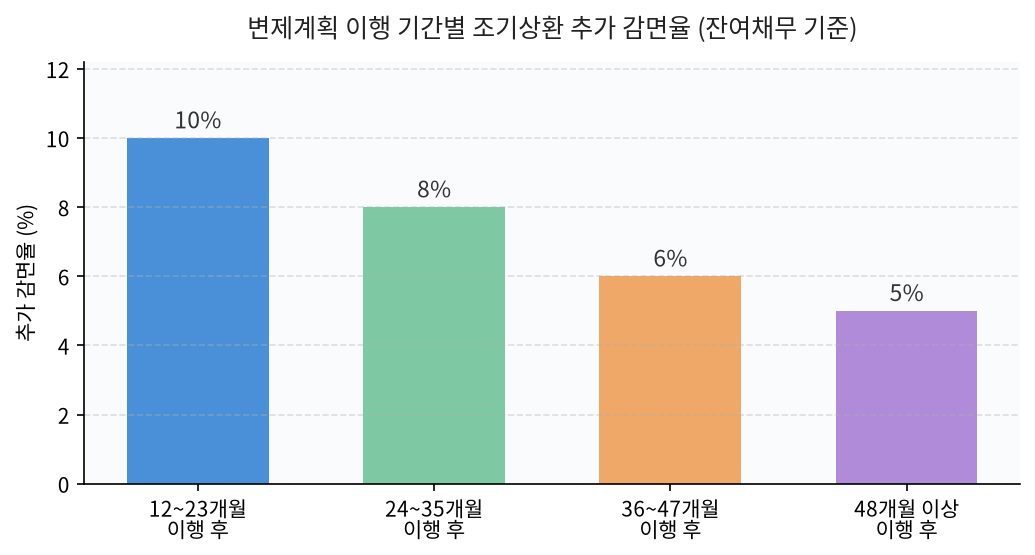
조기상환 인센티브(매입형) — 부실차주가 무담보 채무조정 변제계획을 연체 없이 1년 이상 이행한 뒤 잔여채무를 일시 상환하면, 이행 기간에 따라 잔여채무부담액의 5~10%를 추가로 감면해 준다.
출처: 금융위원회 보도자료 (2026.3.3 발표, 3.25 시행)
금융위원회 보도자료가 든 공식 계산 예시로 규모를 확인할 수 있다. 채무원금 1억 원·원금감면율 70%·10년 분할상환 조건에서 18개월 변제 후 조기상환하면, 종전에는 2,550만 원을 내야 했지만 개선 후에는 여기서 10%(255만 원)를 추가 감면해 2,295만 원으로 끝난다. 조기 상환이 빠를수록 실질 감면율이 커지는 구조다.
성실상환 인센티브(중개형) — 부실우려차주의 무담보 채무는 채무조정 뒤에도 1년간 성실상환할 때마다 최초 적용금리의 10%씩 금리를 추가로 인하해 준다(최대 4년, 하한 연 3.25%). 규칙을 적용해 보면 채무조정 후 금리가 4.5%인 경우 1년 뒤 4.05%, 2년 뒤 3.645%, 3년 뒤 3.28%까지 내려가고 이후 하한인 3.25%에 닿는다. 이 예시의 4.5%는 규칙 설명을 위한 가정값이고, 본인의 적용 금리는 채무조정 확정 때 정해진다.
여기에 상환유예 사유도 확대됐다. 출산(출생일 기준 1년), 폐업 후 재취업한 경우의 육아휴직, 부양가족 중 중증 장애인·4대 중증질환자가 있는 경우, 1년 이상 성실 이행 중 긴급 사유가 생긴 경우(2개월 내)에 상환을 유예할 수 있게 됐다.
신청 방법: 온라인 6단계, 법인은 확인서부터
신청은 새출발기금 홈페이지에서 온라인으로 하고, 절차는 ①본인인증 ②정보제공 동의 ③신청자격 확인 ④채무내역 조회 ⑤추가정보 작성 ⑥신청접수의 6단계다. 채무조정 확정 뒤 절차는 차주 유형에 따라 갈라진다. 부실차주는 채무조정 플랫폼(새출발기금.kr)이나 캠코가, 부실우려차주는 신용회복위원회가 담당한다.
알아두면 손해 보지 않는 규칙이 세 가지 있다. 첫째, 신청은 1회만 가능하다. 다만 부실우려차주로 신청한 뒤 90일 이상 조정안을 이행하지 못하면 부실차주 지원으로 재조정할 수 있다. 둘째, 신청하면 신청일 다음 날부터 대상 채권의 추심이 중단되고 강제집행이 멈춘다. 셋째, 신청 취소는 신청일 익월 15일까지 가능하지만 취소일로부터 90일간은 재신청할 수 없다.
자주 틀리는 5가지
- 새도약기금과 혼동한다. 이름이 비슷하지만 별개 제도다. 새도약기금은 기존 채무조정에서 제외됐던 미충족 차주를 위한 것이고, 새출발기금은 사업 기간과 연체 조건으로 대상을 가른다.
- 법인이 소상공인 확인서 없이 신청한다. 법인은 중소벤처24나 중소기업현황정보시스템에서 소상공인 확인서를 먼저 발급받아야 한다. 미발급 상태로 신청하면 자격이 조회되지 않아 대상 불가 통보가 나고, 재신청이 막힐 수 있다.
- 비상장주식 조회화면을 안 낸다. 2026년 5월 6일부터 매입형 채무조정 심사에 비상장주식 보유 내역이 반영된다. 보유하지 않은 사람도 “보유내역 없음” 조회결과 화면을 반드시 제출해야 한다.
- 대출을 갈아 끼운다. 채무 상환 목적의 대환 대출은 신규 대출로 산입하지 않는 것으로 기준이 보완됐지만, 신청 전 6개월 내 신규 대출은 여전히 제외 대상이다. 시중 금리가 낮아져 소상공인 대환대출로 넘어가는 게 나은지, 채무조정으로 가야 하는지는 연체 상황에서 갈린다. 연체 전이라면 대환을, 연체가 현실화됐다면 채무조정을 먼저 검토하는 것이 순서다.
- “새출발기금 대출 지원” 문자를 믿는다. 새출발기금은 대출을 지원하지 않는다. 공식 홈페이지조차 사칭 문자·보이스피싱 주의 안내를 내걸었다. 안내 전화는 콜센터 1660-1378이 유일하다.
12월 말 마감… 2027년 연장은 아직 확정이 아니다
정부는 2024년 9월 확대방안에서 새출발기금 신청 기간을 2026년 12월까지 연장한다고 발표했다(정책브리핑 보도자료). 이후 2027년까지 더 연장하는 방안이 검토된다는 보도가 있지만, 이 글의 기준일(2026년 11월 13일)까지 확정된 공식 발표는 확인되지 않았다. 대상에 해당한다면 연장 발표를 기다리지 말고 연말 전에 신청하는 쪽이 리스크가 작다. 신청 자체는 1회뿐이니, 채무 내역과 재산 상태를 정리한 뒤 신청하는 것이 맞다.
부실우려차주가 무슨 뜻인가요?
대출을 아직 연체하지 않았거나 연체가 90일에 못 미치지만, 근시일 내 장기 연체에 빠질 위험이 크다고 평가되는 차주다. 원금 감면은 없지만 금리 인하와 기간 연장, 성실상환 시 매년 금리 추가 인하(하한 연 3.25%) 대상이 된다.
신청하면 정말 다음 날부터 추심이 멈추나요?
그렇다. 새출발기금 신청이 완료되면 신청일 다음 날부터 대상 채권에 대한 추심이 중단되고 강제집행도 중지된다. 2024년 9월 확대방안에서 마련된 내용이다.
한 번 신청해서 취소하면 다시 신청할 수 있나요?
신청 취소는 신청일의 다음 달 15일까지 가능하다. 다만 고의적·반복적 신청을 막기 위해 취소일로부터 3개월(90일)간 재신청이 불가하고, 신청 자체는 원칙적으로 1회만 할 수 있다.
함께 보면 좋은 글
- 소상공인 대환대출 2026 총정리 — 연체 전 구조조정을 고민 중이라면 대환과 채무조정 중 어느 쪽인지 먼저 가른다
- 폐업철거지원금·희망리턴패키지 신청 조건 — 폐업을 결정한 소상공인은 채무조정과 함께 폐업 비용 지원도 받을 수 있다
- 금리인하요구권 신청 판단기준 — 연체 없이 신용만 개선됐다면 채무조정 대신 금리 인하 요구가 맞는 경우다
근거 자료: 새출발기금 공식 홈페이지 · 금융위원회 보도자료(2026.3.3) · 정책브리핑 새출발기금 확대방안